 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
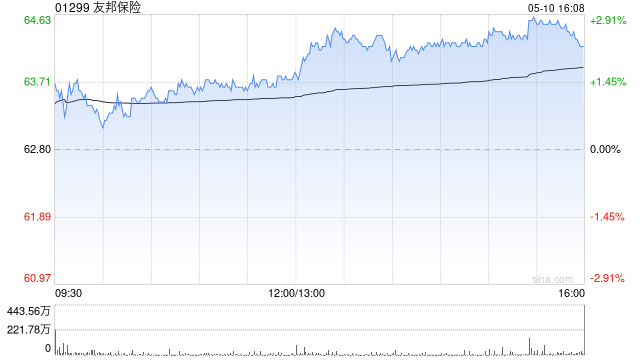
中金发布研报称,预计友邦保险(01299)2026年前九个月新业务价值同比增长8%及6%至46.59亿美元,对应第三季度单季VONB同比下降2%,主要由于中国大陆及中国香港业务均面临高基数压力。该行维持公司2026年及2027年盈利预测基本不变,考虑新业务增长趋势,下调同期VONBPS预测2.5%/2.7%至0.57/0.65美元,该行维持“跑赢行业”评级及目标价95.4港元,对应2026年及2027年预测P/EV分别为1.5倍及1.3倍,较当前股价有34%的上行空间。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票配资学习平台
国汇策略提示:文章来自网络,不代表本站观点。